この
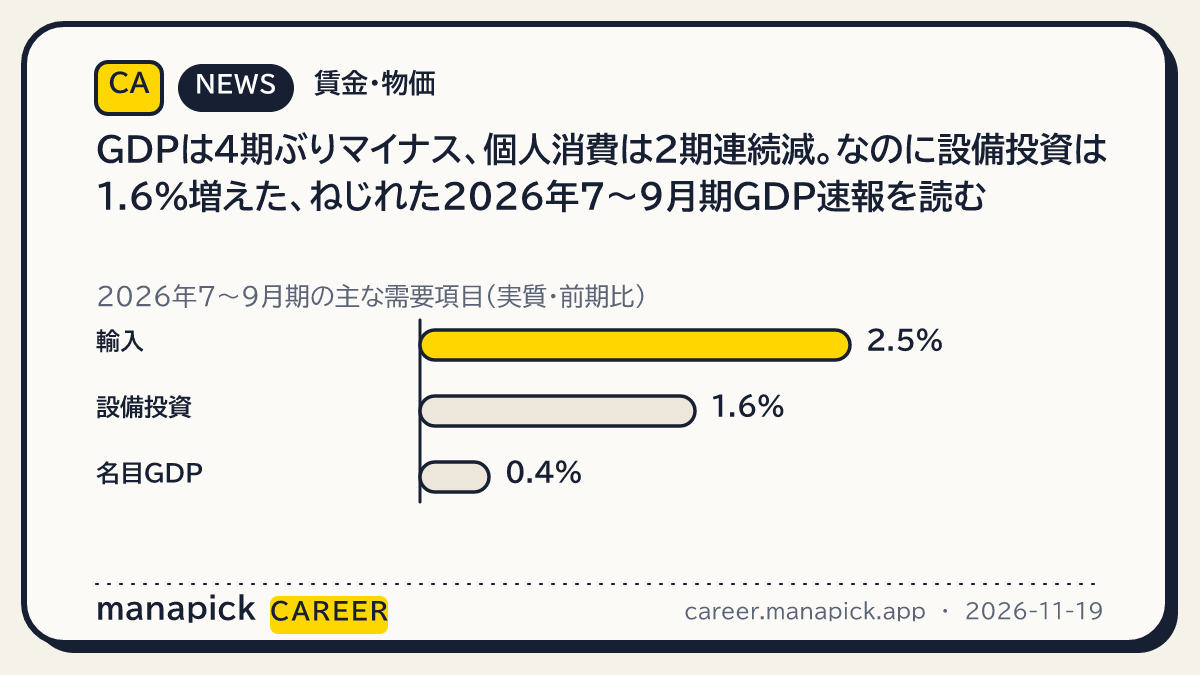
2026年7〜9月期の実質GDPは前期比0.0%減(年率0.1%減)で、4四半期ぶりのマイナスでした。名目GDPは0.4%増(年率1.6%増)です。需要別では個人消費が0.3%減と2四半期連続の減少、輸入が2.5%増えて外需が成長率を0.6ポイント押し下げる一方、設備投資は1.6%増とプラスに転じました。
この
- 実質GDPは前期比0.0%減・年率0.1%減で4四半期ぶりのマイナス。名目は0.4%増(年率1.6%増)で、実額は実質599兆4,559億円・名目692兆6,795億円(年換算)
- 個人消費は実質0.3%減と2四半期連続の減少。耐久財が3.5%減と前期の反動が出た。名目では0.5%増で、支払額は増えても物価を引いた量は減っている
- 設備投資(民間企業設備)は1.6%増とプラス転換。雇用者報酬は名目前期比1.1%増・実質0.3%増、前年同期比では名目5.5%増・実質2.4%増
- 内需の寄与度は+0.6ポイントだが主役は公的在庫の増加(+0.5ポイント)。外需は輸入増で−0.6ポイント、在庫を除いた最終需要は0.5%減と弱い
2026年7〜9月期の
1次速報値です。実質GDP全体は前期比0.0%減(年率換算0.1%減)でした。
公表内容と
内閣府経済社会総合研究所が11月16日午前8時50分に公表した、2026年7〜9月期の四半期別GDP速報(1次速報値)です。物価の変動を取り除いた実質GDP(季節調整済み)は前期比0.0%減で、より正確には0.02%の減少でした。このペースが1年続いた場合の年率換算では0.1%減です。マイナス成長は2025年7〜9月期(0.4%減)以来、4四半期ぶりになります。前期(4〜6月期)は今回の公表時点で前期比0.4%増でした。
物価を含む名目GDPは前期比0.4%増、年率1.6%増で、前年同期比では3.6%増えました。実額(年換算)は実質で599兆4,559億円、名目で692兆6,795億円です。経済全体の物価を示すGDPデフレーターは前年同期比2.4%上昇し、国内の需要側の物価を示す国内需要デフレーターは3.5%上昇しました。実質と名目の開きは、そのまま物価上昇の大きさです。
成長率への寄与で見ると、国内需要(内需)が+0.6ポイント、輸出から輸入を差し引いた外需が−0.6ポイントで、両方がほぼ打ち消し合いました。前期は内需−0.2ポイント、外需+0.6ポイントだったので、符号がきれいに入れ替わっています。外需を押し下げたのは輸入で、実質2.5%増(前期は1.3%減)、うち財貨の輸入は3.9%増えました。輸出は0.2%減で、財貨の輸出が2.4%増えた一方、サービスの輸出が7.1%減っています。訪日客の国内での購入を含む非居住者家計の直接購入は2.4%減でした。
個人消費(民間最終消費支出)は実質0.3%減で、4〜6月期の0.3%減に続く2四半期連続の減少です。形態別では、自動車や家電などの耐久財が3.5%減と大きく落ち込みました。前期に3.6%増えた反動です。半耐久財は1.4%減、非耐久財は0.2%減、サービスは0.1%増でした。名目の個人消費は0.5%増えており、家計の支払額は増えたのに、物価を引いた買う量は減ったことになります。帰属家賃を除いた家計最終消費支出は0.4%減でした。
企業の動きは対照的でした。設備投資にあたる民間企業設備は実質1.6%増と、前期の0.4%減からプラスに転じ、名目では3.1%増えました。一方、民間住宅は1.1%減と2四半期連続の減少、公的固定資本形成も1.1%減、政府最終消費支出は0.0%減でした。内需の寄与を押し上げた最大の要素は在庫で、公的在庫変動の寄与度が+0.5ポイント(前期は−0.5ポイント)でした。民間在庫変動の寄与度は0.0ポイントです。在庫変動を除いた最終需要は実質0.5%減(年率2.1%減)で、GDP全体より下げ幅が大きくなりました。
働く人の取り分も確認できます。雇用者報酬は名目で前期比1.1%増、物価を除いた実質で0.3%増でした。前年同期比では名目5.5%増、実質2.4%増です。なお、輸出入の価格変化まで加えた実質の国内総所得(GDI)は前期比0.4%減と、実質GDPより下げ幅が大きくなりました。今回の速報には2025年度の値も載っており、2025年度の実質成長率は0.9%、名目は4.3%でした。7〜9月期の2次速報は12月8日に公表され、法人企業統計などが入って数字が改定されます。
数字・事例を
「前期比0.0%減」は端数を丸めた表示で、正確には0.02%の減少です。ほぼ横ばいの範囲であり、年率−0.1%という見出しの印象ほど大きな落ち込みではありません。ただし在庫を除いた最終需要が0.5%減っている点は、見かけの数字より需要が弱いことを示します。水準と中身を分けて読んでください。
1次速報は暫定値です。2次速報(12月8日)では法人企業統計などが加わり、とくに設備投資が大きく改定されることがあります。前期の4〜6月期も、1次速報から2次速報で成長率が上方改定されました。今回の設備投資1.6%増も、確定値として扱わないでください。
個人消費の実質減と名目増の併記は、家計調査の読み方と同じです。支払額が増えても物価の上昇分を差し引くと買える量は減る。給与交渉や家計の評価では、名目の伸びと実質の伸びを必ず分けて見てください。雇用者報酬も名目前年同期比5.5%増に対し実質は2.4%増で、半分以上が物価分です。
輸入の増加はGDPの計算上マイナスに働きますが、輸入が増えること自体は国内の需要や生産活動の結果でもあります。「輸入増=経済の悪化」と短絡しないでください。今回は名目の輸入が5.9%増と実質の2.5%増を大きく上回り、輸入品の値上がり(輸入デフレーターは前年同期比17.2%上昇)が金額を膨らませています。
この
4四半期ぶりのマイナスをもって「景気後退入り」と断定しないでください。前期比0.02%減はほぼ横ばいで、1四半期の速報値だけで局面判断はできません。内閣府の月例経済報告など、総合判断の場で扱われるべき話です。
個人消費の減少を、すべての家計の困窮と読まないでください。耐久財の反動減が大きく、サービスは増えています。費目ごとに事情が違います。
設備投資の1.6%増を、企業の投資意欲の回復と確定しないでください。1次速報の設備投資は推計の幅が大きく、2次速報で改定される前提の数字です。
次に
消費の中身は、家計調査2026年9月分の記事に費目別の動きがあります。GDPの個人消費の弱さが、家計のどの支出で起きているかを確認できます。
2次速報は12月8日公表です。設備投資と成長率がどう改定されるか、この記事の数字と並べて追います。
自分の
転職や昇給の判断では、雇用者報酬の実質2.4%増(前年同期比)が一つの物差しになります。自分の給与の伸びが物価を引いてプラスかマイナスか、この平均像と比べて位置を確認してください。
設備投資がプラスに転じた業種では、生産や開発の現場で人の動きが出やすくなります。ただし2次速報での改定があり得るため、求人の増減は鉱工業生産など実績の統計でも裏を取ってください。
消費の弱さは小売・サービス・耐久財まわりの現場感に直結します。家計調査や景気ウォッチャー調査の分野別DIと合わせ、自分の業界がどの位置にいるかを確認すると、転職先選びの材料になります。
執筆・確認情報
- 執筆
- manapick career編集部
- 編集
- manapick編集責任者
- 出典台帳の記録日
- 2026-11-19
- 確認方法
- 公的資料と一次情報を出典付きで整理。自動監視による資料の変化検知と、本文の正確性の確認は区別します
参照した
- 内閣府経済社会総合研究所確認日 2026-11-19/2026年11月16日8時50分公表の1次速報値。記者公表資料と統計表で確認。2次速報は2026年12月8日公表予定で、数値は改定され得る。
誤りにお気づきの場合は訂正窓口へお知らせください。過去の資料に基づく記事は、その時点の記録として案内します。
この記事の内容確認日:2026-11-19