この
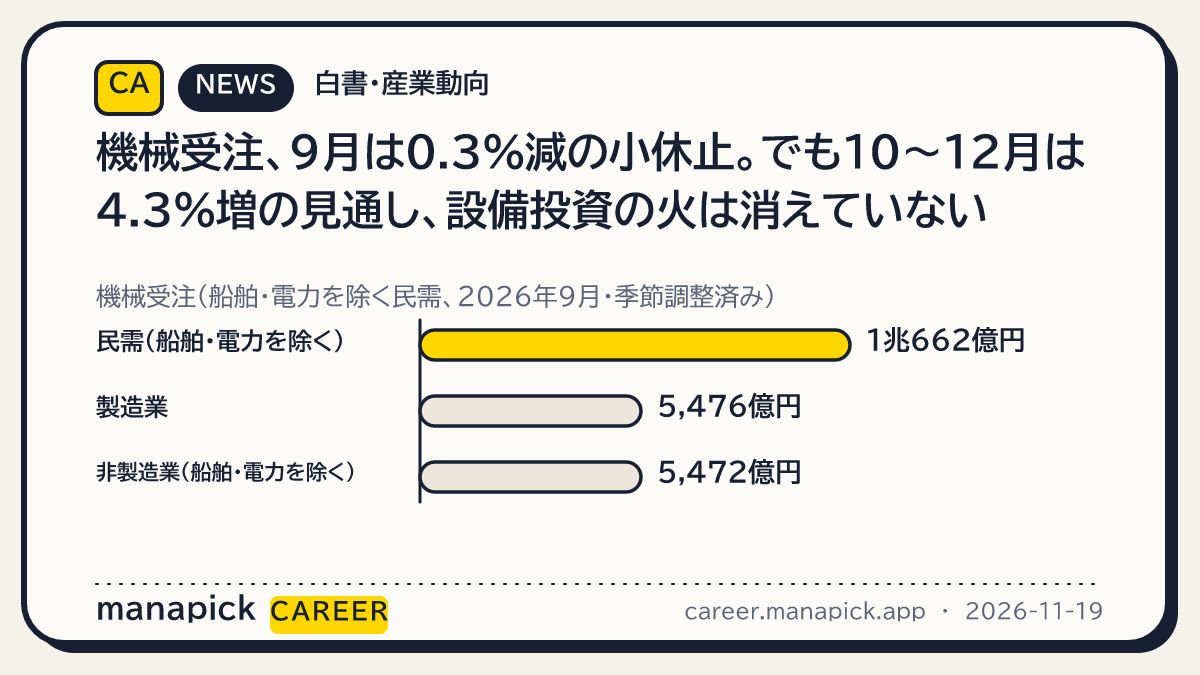
2026年9月の機械受注(船舶・電力を除く民需、季節調整済み)は1兆662億円で、前月比0.3%減と2か月ぶりの減少でした。内閣府は基調判断を「持ち直しの動きがみられる」に据え置いています。
この
- 船舶・電力を除く民需は1兆662億円で前月比0.3%減、2か月ぶりの減少。原数値の前年同月比は13.4%増と、前年の水準は上回る
- 基調判断は「持ち直しの動きがみられる」に据え置き。3か月移動平均は前月比0.3%増で2か月連続のプラスだった
- 内訳は製造業5,476億円(3.9%増)、非製造業5,472億円(1.1%増)とそろって増加。内訳の合計が全体と合わないのは、系列ごとに季節調整を行っているため(内閣府の注記)
- 7〜9月期は3兆1,528億円で前期比1.2%増、4四半期連続のプラス。ただし6月末時点の見通し(4.9%増)は下回った
- 10〜12月期の見通しは3兆2,870億円で4.3%増。外需の見通しは15.2%増と大きく、受注総額の見通しは13兆3,601億円で8.8%増
機械受注
民間設備投資の先行指標です。内訳は系列ごとに季節調整するため、単純合計は全体と一致しません。
公表内容と
内閣府経済社会総合研究所が11月19日、機械受注統計調査の2026年9月実績と10〜12月期の見通しを公表しました。機械メーカーが受けた設備用機械類の注文額を毎月集計する統計で、企業の設備投資に先行して動くことから、民間設備投資の先行指標とされます。調査対象は主要な機械等製造業者で、280社ベースです。
9月の主役である「船舶・電力を除く民需」は1兆662億円で、前月比0.3%減りました。8月の1兆698億円(5.2%増)からの反動で、減少は2か月ぶりです。ただし季節調整をしない原数値で前年同月と比べると13.4%増えており、前年の水準自体は大きく上回っています。
内閣府は基調判断を変えませんでした。3か月移動平均の前月比が0.3%増と2か月連続でプラスを保ったことから、「持ち直しの動きがみられる」との基調に変化はないとして、判断を据え置いています。単月の減少だけで基調を動かさなかった形です。
内訳はむしろ堅調でした。製造業は5,476億円で前月比3.9%増え、化学工業では大型プラントの受注がありました(化学工業は57.0%増)。非製造業(船舶・電力を除く)も5,472億円で1.1%増え、運輸業、郵便業で鉄道車両の大型受注がありました(51.3%増)。一方でリース業は落ち込んでいます。内訳がそろって増えたのに合計が減るのは、季節調整を系列ごとに行っており、内訳の単純な合計が全体の季節調整値と一致しないためで、内閣府が結果の概要で注記している仕組みです。このほか、海外からの外需は2兆3,023億円で6.2%増え3か月ぶりの増加、官公庁などを含む受注総額は4兆430億円で前月比0.0%とほぼ横ばいでした。
四半期で見ると、7〜9月期の船舶・電力を除く民需は3兆1,528億円で、前期比1.2%増と4四半期連続のプラスになりました。製造業は8.0%増え、電気機械(31.4%増)などが押し上げました。非製造業は0.8%減で、前期に原子力原動機の大型案件があった反動が出ています。もっとも、6月末時点で見通されていた4.9%増には届きませんでした。
同時に公表された10〜12月期の見通し(9月末時点の調査)では、船舶・電力を除く民需が3兆2,870億円と、7〜9月期の実績から4.3%増える見通しです。外需の見通しは15.2%増と大きく、受注総額の見通しは13兆3,601億円で8.8%増となっています。
数字・事例を
機械受注は振れの大きい統計です。化学プラントや鉄道車両のような大型案件が1件入るだけで月が動きます。単月の符号ではなく、3か月移動平均と四半期の増減で基調を読むのが基本で、内閣府が今回の判断を据え置いた理由もそこにあります。
「船舶・電力を除く民需」が注目されるのは、船舶と電力会社の受注が金額・振れともに巨大で、設備投資の基調を隠してしまうためです。除いた系列の方が、工場やオフィスの設備投資の実勢を読みやすいとされています。
見通しは割り引いて読んでください。見通し調査は企業への聞き取りの集計で、7〜9月期は見通し4.9%増に対して実績1.2%増と下回りました。10〜12月期の4.3%増も「届けば強い」水準として受け取るのが妥当です。
受注は設備投資に先行する指標ですが、受注から生産・据付・採用までの間には時間差があります。今月の受注の強さが、そのまま今月の求人の強さにはなりません。仕事探しでは、数四半期続く流れかどうかを確かめてください。
この
9月の0.3%減だけで「設備投資が失速した」とは言えません。3か月移動平均はプラスで、内閣府の基調判断も据え置きです。単月の符号で基調を語らないでください。
10〜12月期の4.3%増は見通しであり、確定した実績ではありません。前の四半期は見通しを下回った経緯があります。
受注の増加が、そのまま特定の職種の求人増を保証するものではありません。職種別の求人の動きは、一般職業紹介状況などの求人統計で別に確認が必要です。
次に
生産現場の実勢は、鉱工業生産指数(確報)の記事と並べると立体的に見えます。受注(先行)と生産(現在)の時間差を意識して読んでください。
設備投資の最終確認は、GDP統計の設備投資の動きでできます。機械受注の四半期の流れと、GDPの設備投資がそろって増えているかを見比べるのが確実です。
自分の
製造業の生産設備・保全・FA(工場自動化)まわりの仕事を考える人は、製造業の受注が四半期で8.0%増え、電気機械が31.4%増えた点を材料にできます。伸びている分野の求人は、受注の波が生産に移る過程で出てきます。
鉄道車両やプラントのような大型案件は、据付・検査・物流など周辺の現場仕事を一時的に増やします。単発の大型案件か、四半期単位の継続需要かは、この統計の四半期データで見分けられます。
設備投資の波は機械メーカーの外にも広がります。部品供給、産業物流、工場の電気・空調工事など、自分の職種が受注の波のどこに位置するかを意識すると、統計を仕事選びに使いやすくなります。
執筆・確認情報
- 執筆
- manapick career編集部
- 編集
- manapick編集責任者
- 出典台帳の記録日
- 2026-11-19
- 確認方法
- 公的資料と一次情報を出典付きで整理。自動監視による資料の変化検知と、本文の正確性の確認は区別します
参照した
- 内閣府経済社会総合研究所確認日 2026-11-19/2026年11月19日公表。結果の概要PDFと統計表CSV(2609juchu-1.csv)で数値を確認。見通しは2026年9月末時点の調査による。
誤りにお気づきの場合は訂正窓口へお知らせください。過去の資料に基づく記事は、その時点の記録として案内します。
この記事の内容確認日:2026-11-19